

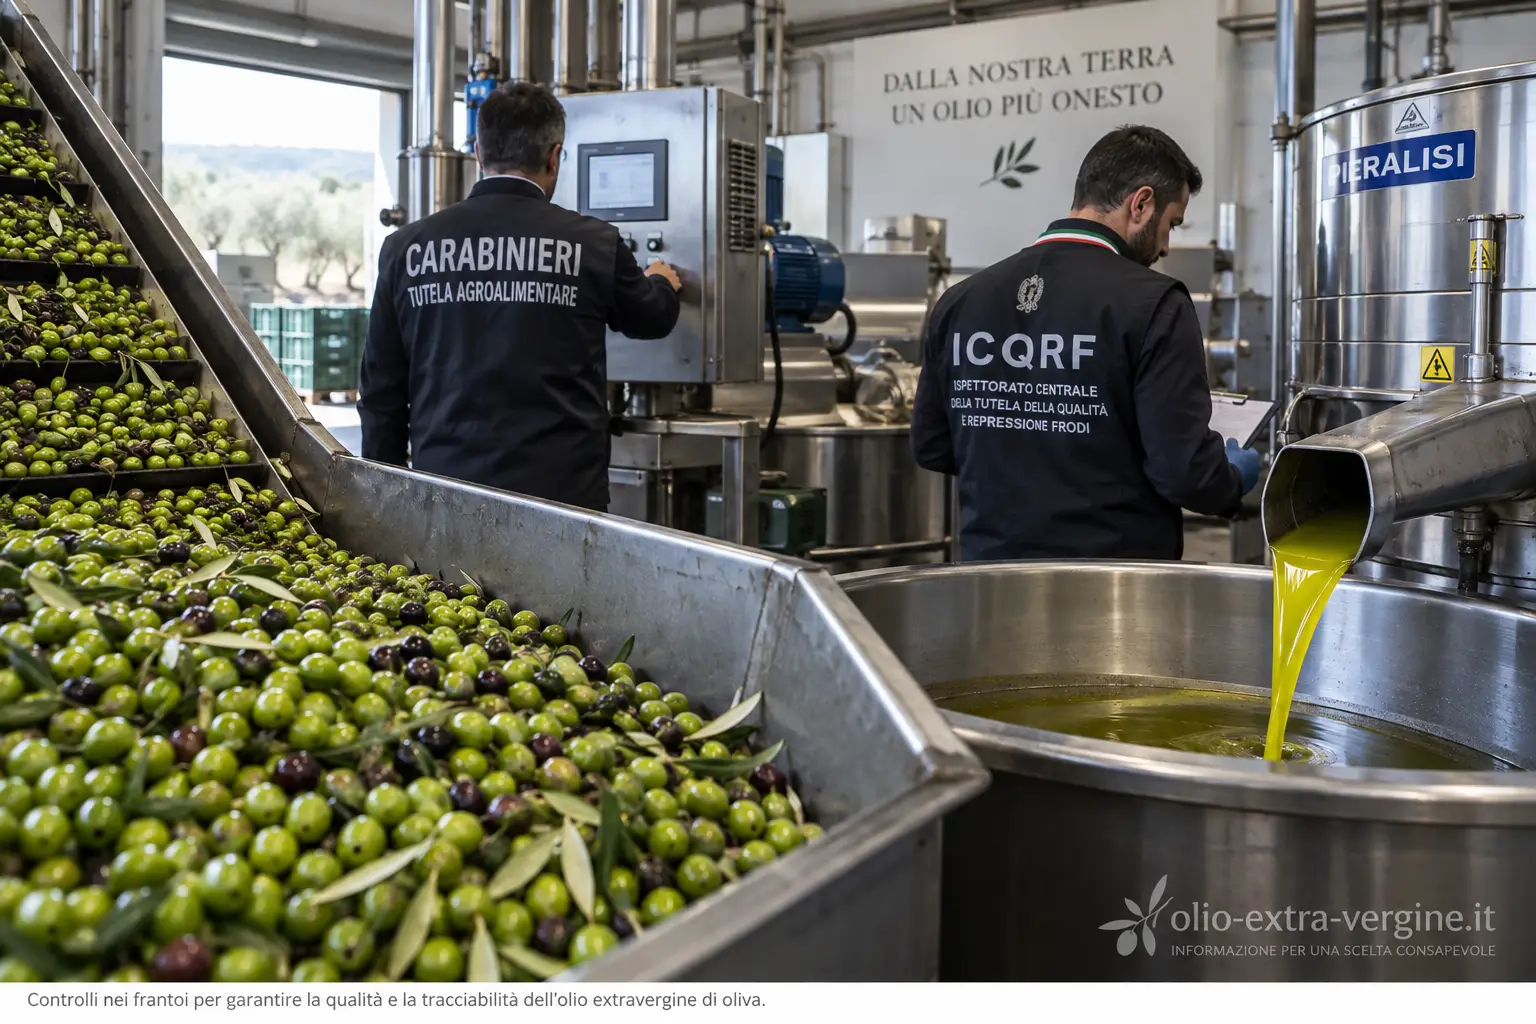
Dalle olive all’olio: false rese e moliture possono coprire le frodi sull’extravergine?
All’inizio della campagna olearia, soprattutto nel mese di settembre, le olive hanno generalmente rese inferiori rispetto a quelle che possono raggiungere nelle settimane successive. Il contenuto in olio aumenta con la maturazione e, nelle raccolte molto precoci, da 100 chilogrammi di olive si possono ottenere quantità di olio sensibilmente inferiori rispetto a quelle ricavabili più avanti nella stagione. Proprio per questo il rapporto tra olive acquistate e olio effettivamente ottenuto assume particolare importanza economica.
Da qui nasce una domanda apparentemente semplice: perché un frantoio dovrebbe acquistare direttamente le olive, assumendosi il rischio di una resa bassa, invece di attendere la molitura e acquistare l’olio già ottenuto? Nel secondo caso conoscerebbe infatti con certezza la quantità di prodotto disponibile, eliminando buona parte dell’incertezza legata alla resa.
Naturalmente esistono numerose ragioni commerciali perfettamente legittime per acquistare olive: assicurarsi la materia prima, programmare la produzione, selezionare determinate cultivar o garantirsi i primi oli della nuova campagna. Ma proprio il rapporto tra quantità di olive acquistate, resa dichiarata e quantità di olio successivamente commercializzata rappresenta anche uno dei punti più delicati della tracciabilità. La storia delle frodi olearie mostra infatti che, in alcuni casi, questo passaggio è stato manipolato attraverso false moliture, produzioni inesistenti e registrazioni non corrispondenti alla realtà.
Il problema, quindi, non è il fatto che un frantoio compri olive anziché olio — pratica del tutto normale — ma verificare che l’olio che compare successivamente nei registri sia quantitativamente compatibile con le olive realmente entrate e lavorate.
Comprare olive invece dell’olio già ottenuto è una normale attività commerciale dei frantoi e non rappresenta, di per sé, alcun elemento sospetto.
Ma la quantità di olive lavorate e la resa dichiarata costituiscono anche uno dei passaggi fondamentali della tracciabilità dell’olio. È proprio attraverso il rapporto tra olive entrate in frantoio e olio prodotto che può essere verificata la coerenza delle quantità successivamente commercializzate.
La storia delle frodi nel settore oleario dimostra che questo passaggio è stato, in alcuni casi, manipolato.
Produzioni inesistenti, quantitativi di olive molite superiori a quelli reali, false fatture e registrazioni non corrispondenti alla realtà sono già comparsi in importanti indagini italiane.
Perché la resa delle olive è così importante
Il principio è semplice.
Se un frantoio lavora 100 chilogrammi di olive con una resa del 10%, dovrebbe ottenere indicativamente circa 10 chilogrammi di olio.
Se la resa è del 15%, ne otterrà circa 15.
Naturalmente la resa effettiva può variare notevolmente in funzione della cultivar, del grado di maturazione, dell’andamento climatico, dell’irrigazione e delle caratteristiche delle olive.
Proprio per questo una resa elevata non costituisce automaticamente un’irregolarità.
Quando però le quantità dichiarate diventano incompatibili con quelle realmente lavorate, il dato può assumere un’importanza decisiva per i controlli.
Immaginiamo, a puro titolo esemplificativo, 100 tonnellate di olive che producano realmente 10 tonnellate di olio. Se documentalmente ne risultassero prodotte 15, si creerebbero contabilmente 5 tonnellate di olio che in realtà non sono mai uscite da quelle olive.
È il concetto del cosiddetto bilancio di massa: ciò che entra nello stabilimento deve essere compatibile con ciò che ne esce.
Una discrepanza non dimostra automaticamente una frode, ma può rappresentare un elemento da approfondire.
È già successo: olive molite soltanto sulla carta
Uno dei precedenti più significativi risale alla campagna olearia 2004-2005.
Secondo quanto ricostruito nell’indagine e successivamente riportato dopo le condanne pronunciate dal Tribunale di Trani, alcune aziende agricole presentavano documentazione accompagnata da attestati di molitura falsi rilasciati da frantoi compiacenti.
Negli attestati risultavano quantità di olive molite totalmente inesistenti o molto superiori a quelle effettivamente lavorate.
Il meccanismo permetteva di far comparire contabilmente quantità di olio che in realtà non erano mai state prodotte. L’inchiesta portò al sequestro di numerosi frantoi e coinvolse operatori tra Puglia e Calabria. Nel 2011 furono riportate 12 condanne, mentre altri imputati avevano precedentemente patteggiato.
Si trattava di una frode collegata anche all’ottenimento di contributi comunitari, quindi diversa dalle moderne frodi sull’origine dell’olio. Il precedente dimostra però un punto essenziale: gonfiare documentalmente le olive molite può creare olio che esiste soltanto sulla carta.
“Olio di carta”: produzioni inesistenti per creare olio italiano
Ancora più direttamente collegata al tema dell’origine è l’operazione denominata “Olio di carta”, condotta nel 2014 dall’ICQRF sotto il coordinamento della Procura di Trani con la collaborazione della Guardia di Finanza.
Il Ministero dell’Agricoltura riferì di un giro di fatture false superiore a 10 milioni di euro e relativo a oltre mezzo milione di litri di olio extravergine.
Secondo l’ICQRF, i soggetti coinvolti si avvalevano di produzioni di olio inesistenti attribuite ad aziende compiacenti, creando così fittiziamente quantitativi di olio italiano.
La documentazione falsa sull’origine consentiva poi a olio di provenienza non accertata come italiana di arrivare all’imbottigliamento già designato come prodotto Made in Italy.
Questo caso mostra chiaramente perché la tracciabilità quantitativa è così importante: se viene creata documentalmente una produzione italiana inesistente, quella produzione può diventare la “copertura” contabile di altro prodotto.
Olio spagnolo e greco trasformato documentalmente in italiano
Un altro caso rilevante è l’operazione “Mamma Mia” del 2016.
Guardia di Finanza e ICQRF ricostruirono la commercializzazione di oltre 2.000 tonnellate di olio extravergine proveniente da Spagna e Grecia, che secondo gli investigatori venivano fatturate e commercializzate come olio 100% italiano.
Il sistema era basato su un complesso circuito documentale e su fatture ritenute false per oltre 13 milioni di euro.
Anche qui il punto centrale non era necessariamente modificare fisicamente l’olio dentro il frantoio, ma modificarne documentalmente identità e origine lungo la filiera.
Quindi si può “coprire” olio straniero con olive italiane?
In termini teorici, una produzione di olive o di olio falsamente gonfiata potrebbe creare uno spazio contabile nel quale far apparire come nazionale olio che non deriva realmente da quelle olive.
Ma bisogna essere molto cauti.
Il semplice fatto che un frantoio acquisti olive, anche molto precocemente e con basse rese, non costituisce alcun indizio di frode. L’acquisto delle olive può avere numerose ragioni commerciali perfettamente legittime.
Ciò che interessa agli organi di controllo è la coerenza complessiva tra olive acquistate, olive molite, resa, quantità di olio prodotta, movimentazioni tra serbatoi, acquisti e vendite.
Il problema nasce quando questa catena documentale non corrisponde più alla realtà fisica.
Il registro telematico SIAN rende più difficile creare olio “sulla carta”
Oggi la filiera dispone di strumenti di controllo molto più avanzati rispetto a quelli utilizzati vent’anni fa.
Le movimentazioni degli oli sono registrate nel sistema telematico SIAN e l’ICQRF può confrontare registrazioni, disponibilità di prodotto e movimenti commerciali. Il Ministero pubblica inoltre periodicamente i dati aggregati attraverso Frantoio Italia.
Questo non significa che le frodi siano scomparse.
Un caso recentissimo dimostra anzi quanto i registri telematici siano diventati centrali nelle indagini.
Nel 2026 contestate anche falsità nei registri SIAN
Nel giugno 2026 la Procura di Lecce ha notificato nove avvisi di conclusione delle indagini nell’ambito di un’inchiesta condotta dalla Guardia di Finanza di Casarano insieme all’ICQRF.
Tra le ipotesi contestate figurano frode in commercio, vendita di sostanze alimentari non genuine, falsità ideologica, falsità nelle registrazioni telematiche SIAN ed emissione di fatture false.
L’indagine ha ricostruito traffici internazionali per circa 300 tonnellate di oli vergini ed extravergini di bassa qualità provenienti da Paesi terzi, tra cui Algeria e Albania, che secondo l’ipotesi investigativa sarebbero stati fatti transitare attraverso società europee. Il procedimento è in fase di indagine e le responsabilità individuali dovranno naturalmente essere accertate definitivamente in sede giudiziaria.
Olio-Extra-Vergine.it aveva già approfondito questa vicenda nel giugno scorso. Falso olio extravergine nel Salento: tre milioni di euro e 9 indagati
Le frodi non avvengono necessariamente durante la molitura
È importante chiarire un altro aspetto.
Immaginare che un operatore inserisca fisicamente olio vecchio o straniero nel decanter mentre sta lavorando le olive è soltanto una delle possibili ipotesi tecniche e non è il meccanismo che emerge principalmente dalle grandi indagini documentate.
I casi conosciuti riguardano più frequentemente manipolazioni successive: miscelazioni, movimentazioni tra serbatoi, false fatturazioni, alterazioni della categoria commerciale o dell’origine e registrazioni non rispondenti alla situazione reale.
Un caso di studio pubblicato dalla stessa Arma dei Carabinieri descrive, ad esempio, come il confronto tra documentazione contabile, documenti extracontabili e registro SIAN abbia permesso agli investigatori di individuare differenze tra ciò che risultava ufficialmente registrato e ciò che veniva effettivamente commercializzato. L’indagine riguardava anche miscelazioni illecite e oli venduti come extravergini o 100% italiani pur avendo caratteristiche o origini differenti.
Anche nel 2026 false fatture agricole nelle indagini sul falso EVO
La questione documentale è emersa anche nell’inchiesta coordinata dalla Procura di Agrigento nel gennaio 2026.
Secondo i Carabinieri, 24 persone sono state indagate nell’ambito di un presunto sistema nel quale sostanze oleose venivano miscelate con betacarotene e clorofilla rameica e poi commercializzate come olio extravergine.
Gli investigatori hanno inoltre contestato l’utilizzo di false fatturazioni riferite a prodotti agricoli per la gestione dei proventi dell’attività illecita. Anche in questo caso si tratta di indagini preliminari e vale il principio della presunzione di innocenza.
Dal prezzo delle olive alle frodi: perché le rese meritano attenzione
Il tema assume particolare interesse all’inizio della campagna olearia.
A settembre e nelle prime settimane di raccolta molte olive presentano rese inferiori rispetto a quelle raggiunte più avanti nella stagione.
Per questo il rapporto tra quantità di olive acquistate e quantità di olio prodotto è economicamente importante per il frantoio, ma è anche un dato significativo per la tracciabilità.
Una resa apparentemente anomala non significa frode: cultivar diverse, territori diversi e differenti momenti della raccolta producono risultati molto differenti.
È invece l’insieme dei dati a consentire un controllo efficace: disponibilità reali di olive, produzione, registrazioni SIAN, serbatoi, fatture, origine delle partite e quantità commercializzate.
La vera barriera contro il falso Made in Italy non è quindi soltanto l’analisi chimica dell’olio.
È anche la capacità di ricostruire, chilogrammo dopo chilogrammo, da quali olive dovrebbe provenire l’olio che viene venduto come italiano.


